

La ISO 14001:2026 ya está publicada y puede provocar una reacción muy humana: abrir la carpeta del sistema ambiental, ver matrices, procedimientos, actas y registros acumulados durante años y pensar “por favor, que no haya que rehacerlo todo”.
Respira.
La actualización se parece bastante más a pasar la ITV del sistema que a cambiar de coche.
La edición de 2026 conserva buena parte de la estructura anterior. Lo que pide es mirar algunos asuntos con más atención y, sobre todo, demostrar que el sistema sirve para tomar decisiones. Porque tener una matriz impecable que no cambia nada en la empresa es un poco como guardar un mapa en la guantera y no consultarlo nunca.
En esta guía veremos qué ha cambiado, por dónde empezar y qué pruebas conviene tener preparadas sin convertir la transición en una maratón de documentos.
Lo esencial, en 60 segundos
| Respuesta rápida. La ISO 14001:2026 se publicó el 15 de abril de 2026. No obliga a tirar tu sistema de 2015 y empezar de cero: refuerza el análisis del contexto ambiental, la implicación de la dirección, la gestión de cambios, el ciclo de vida, los proveedores y la demostración de resultados. Puedes empezar a prepararte ya, pero debes confirmar el calendario del certificado con tu certificadora. |
La primera duda: ¿hay que rehacerlo todo?
En la mayoría de las pymes, no. Si el sistema de 2015 funciona de verdad, muchas piezas seguirán siendo útiles: la política ambiental, la identificación de aspectos, los controles operativos, los indicadores o las auditorías internas.
La transición consiste en localizar las brechas, actualizar lo que se haya quedado corto y dejar que los procesos funcionen el tiempo suficiente para generar evidencia.
Hay otra confusión frecuente. ISO ha retirado la edición de 2015 y su enmienda de 2024 de su catálogo porque la referencia técnica vigente es ya ISO 14001:2026. Eso no borra automáticamente los certificados de 2015. La norma y el certificado son cosas distintas: una marca los requisitos y el otro acredita que una entidad independiente ha evaluado tu sistema. La validez concreta dependerá del periodo de transición y de las indicaciones de tu certificadora.
Tampoco ha aparecido una nueva obligación general para todas las empresas. La ISO 14001 sigue siendo voluntaria, aunque un cliente, una licitación o una cadena de suministro pueden pedirla como condición comercial.
Qué cambia en la ISO 14001:2026
El cambio central cabe en una frase: menos “tenemos una matriz” y más “esta matriz nos llevó a hacer esto”. La nueva edición quiere ver mejor la conexión entre lo que ocurre fuera de la empresa, los riesgos que detectas, las decisiones que tomas y los resultados que obtienes.
| Área | En 2015 | Qué refuerza 2026 | Responsable | Evidencia útil |
| Lo que ocurre fuera | El contexto ya se analizaba y la enmienda de 2024 incorporó el clima. | Se miran con más claridad clima, contaminación, biodiversidad, ecosistemas y recursos. | Medioambiente + dirección | Fuentes consultadas, criterio de relevancia y decisiones tomadas. |
| Dirección | Debía demostrar liderazgo y compromiso. | Tiene que verse mejor qué decide, qué recursos asigna y qué sigue. | Dirección + responsable SGA | Objetivos aprobados, recursos, responsables y seguimiento en actas. |
| Riesgos y acciones | Ya se consideraban aspectos, obligaciones y contexto. | Se pide una conexión más clara entre esas entradas y las acciones. | Medioambiente + procesos | Registro conectado con acciones, plazos, responsables y resultados. |
| Cambios operativos | Podían gestionarse en procesos distintos. | Se hace explícita la evaluación ambiental antes de cambios relevantes. | Operaciones + calidad/SGA | Evaluación previa, autorización y comprobación posterior. |
| Ciclo de vida y proveedores | La perspectiva de ciclo de vida ya existía. | Se aclara cómo controlar o influir en compras, diseño y servicios externos. | Compras + diseño + operaciones | Criterios de compra, requisitos y evaluación de proveedores. |
| Resultados | Ya había seguimiento, auditoría y mejora. | Se refuerza la relación entre objetivos, indicadores, auditoría y decisiones. | Procesos + dirección | Tendencias, desviaciones, acciones cerradas y decisiones documentadas. |
Por dónde empezar para no perder semanas cambiando plantillas
Abrir todos los procedimientos y sustituir “2015” por “2026” da una agradable sensación de avance. El problema es que quizá estés redecorando antes de comprobar si hay goteras. Este orden evita trabajo doble.
1. Abre la ventana antes de abrir Word
Empieza por el contexto y las partes interesadas. Pregúntate qué condiciones ambientales pueden afectar a la actividad y cómo la actividad puede afectar a su entorno.
Para una fábrica que depende del agua, la sequía puede alterar producción, costes y permisos.
Para una empresa logística, quizá pesen más los episodios meteorológicos y las restricciones urbanas. Una consultora de oficina tendrá otra fotografía.
No sirve añadir “clima, biodiversidad y recursos” a una lista por si acaso. Anota qué fuentes has consultado, qué asunto consideras relevante, por qué y qué decisión provoca. Esa última parte es la que convierte el análisis en gestión.
2. Junta las piezas que quizá viven en archivos distintos
Muchas empresas tienen un Excel de aspectos ambientales, otro de requisitos legales, otro de riesgos y una lista de emergencias. Todos están actualizados, pero casi no se hablan. La revisión es una buena excusa para conectarlos. Si detectas un riesgo relevante, debe acabar en una acción, un control o un objetivo. Si aparece una oportunidad interesante, necesita responsable y seguimiento; de lo contrario, solo es una frase optimista en una celda.
3. Pon un semáforo a los cambios operativos
Una máquina nueva, una materia prima distinta, un traslado o la externalización de un proceso pueden cambiar consumos, residuos, emisiones o situaciones de emergencia. Antes de dar luz verde, incorpora una pregunta ambiental al circuito de aprobación: ¿qué puede cambiar, qué control necesitamos y quién comprobará después que ha funcionado? No hace falta montar un comité para cada tornillo; sí conviene reconocer los cambios que pueden mover la aguja.
4. Mira más allá de la puerta de tu empresa
La perspectiva de ciclo de vida no te obliga automáticamente a encargar un análisis completo de ciclo de vida. Te pide pensar en las etapas que puedes controlar o influir. ¿Compras define criterios ambientales? ¿Diseño puede evitar un residuo? ¿Un proveedor externo trabaja bajo condiciones claras? La respuesta debe aterrizar en especificaciones, contratos, instrucciones o evaluaciones, no quedarse en una reflexión bonita.
5. Haz que los objetivos cuenten algo
“Reducir el consumo” suena bien, pero no permite saber si has avanzado. Un objetivo útil necesita punto de partida, indicador, responsable, recursos y fecha. Después viene la pregunta incómoda: ¿la dirección utiliza esos datos para decidir o solo los ve una vez al año en una diapositiva? Las actas deben recoger conclusiones y encargos, no limitarse a enumerar temas tratados.
6. Organiza un ensayo general
Cuando los cambios hayan tenido tiempo de funcionar, audita el sistema frente a la edición 2026. Hazlo con margen para corregir desviaciones. Después lleva los resultados a la revisión por la dirección: qué está listo, qué sigue pendiente, qué recursos faltan y quién se ocupa. Es mejor descubrir una costura floja en el ensayo que delante de la certificadora.
La transición: lo confirmado y lo que depende de tu certificadora
Puedes empezar a prepararte desde el 15 de abril de 2026, fecha de publicación de la norma. Otra cuestión es cuándo tendrá que estar actualizado tu certificado. Aquí conviene desconfiar de cualquier fecha presentada como universal sin explicar de dónde sale.
Varios organismos de acreditación y certificación trabajan ya con un horizonte de 36 meses, hasta el 30 de abril de 2029. Sin embargo, hay otros, como Global Accreditation Cooperation Incorporated que aún mantienen el documento internacional de transición entre sus trabajos técnicos, con previsión de aprobación en octubre de 2026. ENAC tampoco muestra entonces un plan específico para esta edición en su listado público de nuevos documentos.
| Traducción práctica. Usa los tres años como horizonte de planificación, no como una fecha grabada en piedra. Pide a tu certificadora que confirme cuándo podrá auditar frente a 2026, qué hará con las auditorías de 2015 y cuál será su fecha límite para completar la transición. |
Un ejemplo: tres brechas, tres cambios y ningún manual nuevo
Imagina una pyme industrial certificada en ISO 14001:2015.
Su matriz de contexto ya menciona la sequía y el coste energético, pero nadie dejó escrito por qué eran relevantes ni qué decisión habían provocado. Los cambios de maquinaria se aprueban sin una comprobación ambiental común. Y compras pide permisos a determinados proveedores, aunque no evalúa cómo controlan los servicios externalizados con mayor impacto.
El análisis de brechas no termina con una lista de documentos que editar. La empresa añade un criterio de relevancia al análisis de contexto, incorpora una parada ambiental en el flujo de cambios y revisa las pautas de compras.
Durante los meses siguientes genera registros, comprueba indicadores y corrige lo que no funciona. Solo entonces realiza la auditoría interna y lleva las conclusiones a dirección.
¿Qué demuestra el ejemplo?
Que la mejor evidencia aparece cuando el sistema se utiliza. Cambiar 2015 por 2026 en la portada puede llevar cinco minutos; demostrar que una nueva máquina fue evaluada antes, controlada después y que el resultado se revisó necesita algo más de recorrido.
Si empiezas desde cero, la edición 2026 también va contigo
Si vas a implantar el sistema ahora, utiliza la ISO 14001:2026 como referencia. Así evitas construir una versión 2015 con fecha de mudanza incorporada. Coordina la auditoría inicial con una entidad que ya pueda certificar de forma acreditada frente a la nueva edición.
¿Y si llevas meses trabajando sobre 2015?
Haz una revisión corta antes de decidir. Según lo avanzado que esté el proyecto y el calendario real de la certificadora, puede convenir adaptar antes de la primera auditoría o cerrar una fase y transitar después. No hay una respuesta idéntica para todas las empresas.
Cambiar el año de la portada y otras formas de perder el tiempo
- Empezar por la documentación. Primero entiende la brecha; después cambia solo los documentos y procesos afectados.
- Convertir la matriz de contexto en una colección de palabras de moda. Clima o biodiversidad solo aportan si explicas su relevancia y qué haces con ella.
- Esperar a que se cierre el calendario. El contexto, los riesgos, las compras y la gestión de cambios pueden revisarse desde ahora.
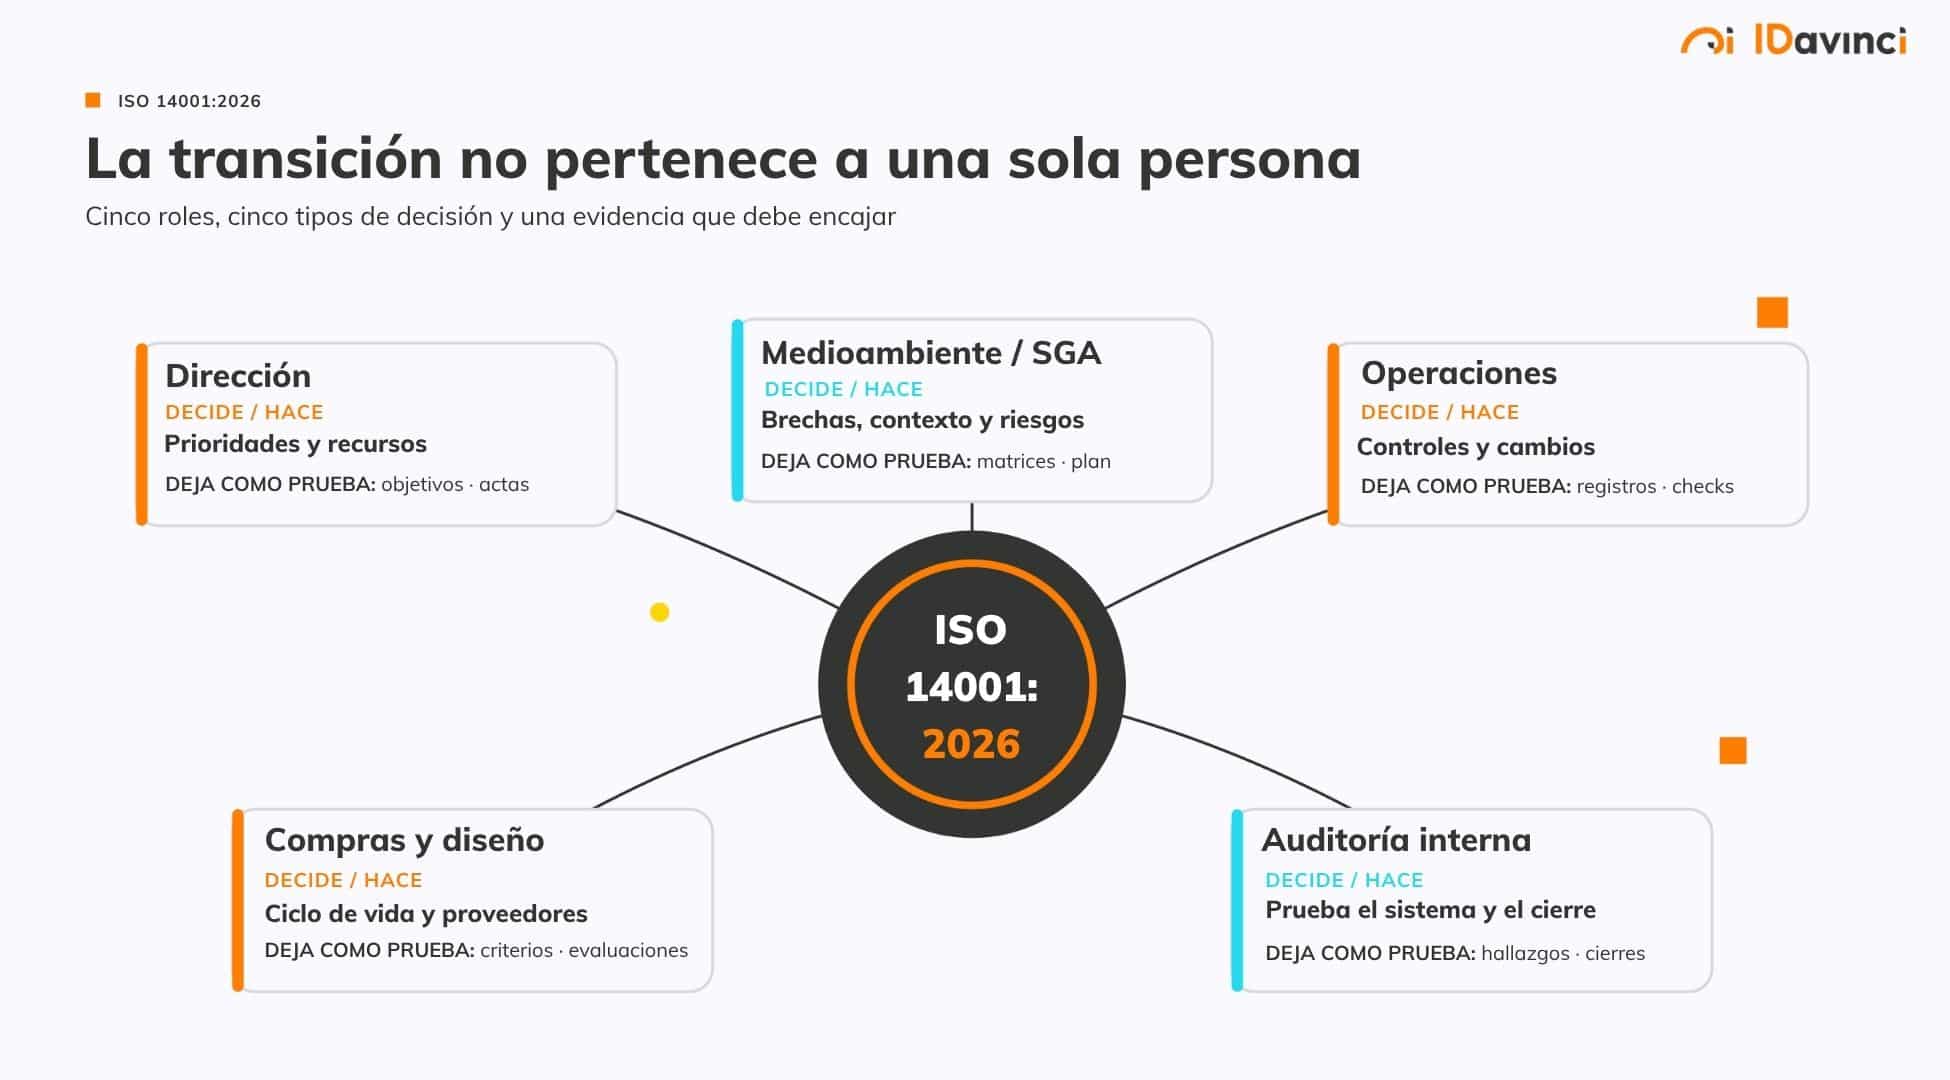
- Dejar el proyecto entero al responsable ambiental. Dirección, operaciones, compras, diseño y auditoría interna también producen evidencia.
- Usar este artículo, un curso o un borrador como sustituto de la norma. La comprobación final debe hacerse con una copia autorizada de ISO 14001:2026.
La prueba del algodón antes de pedir fecha de auditoría
Reúne a medioambiente, operaciones, compras y dirección y prueba a responder cinco preguntas:
- ¿Qué ha cambiado en el contexto?
- ¿Qué riesgos y oportunidades han provocado acciones?
- ¿Cómo evaluamos los cambios operativos?
- ¿Qué pedimos a los proveedores relevantes?
- ¿Qué resultados demuestran que todo esto funciona?
Si las respuestas aparecen rápido y con ejemplos, el sistema va por buen camino. Si cada pregunta termina en una búsqueda del tesoro entre carpetas, ya tienes un mapa bastante claro de las brechas.
Un análisis de brechas ordena ese mapa en una lista manejable:
- Qué ya cumples.
- Qué falta
- Quién debe actuar
- Qué evidencia habrá que generar.
En IDavinci, con nuestra consultoría de Normas ISO, podemos acompañar la revisión del punto de partida, la actualización de procesos, la formación del equipo y la auditoría interna previa. La certificación, como siempre, corresponde a una entidad independiente y acreditada.
| Un siguiente paso útil. Solicita un análisis de brechas de ISO 14001:2026 para salir con una lista priorizada de tareas, responsables y evidencias pendientes antes de acordar la auditoría de transición. |


 por


