

La justificación de subvenciones para empresas empieza el día en que llega la resolución, aunque el plazo de entrega parezca lejano. En ese momento, el proyecto suele celebrar la concesión, ajustar el calendario y ponerse a trabajar. La carpeta de justificación queda para después.
El problema aparece meses más tarde.
Hay una factura pagada, pero su concepto es demasiado genérico. Una persona ha dedicado cientos de horas, aunque nadie registró en qué tareas. El proveedor cambió y el equipo pensó que bastaba con explicarlo al final.
El trabajo puede haberse realizado correctamente y, aun así, resultar difícil demostrarlo.
Esta guía explica qué documentación guardar desde el primer día, cómo organizar un expediente que crezca con el proyecto y qué señales deberían activar una revisión antes de que una desviación se convierta en un gasto rechazado.
Lo esencial en 60 segundos
Para justificar una ayuda, la empresa debe demostrar que cumplió las condiciones, ejecutó las actividades y destinó los fondos a gastos admitidos.
Conviene reunir desde el inicio la resolución, las bases, la memoria aprobada, la evidencia técnica, las facturas, los pagos, la contabilidad, los partes de horas y las autorizaciones de cambios. La lista exacta y los plazos los fija cada convocatoria.
La resolución de concesión es el inicio de la justificación
La Ley General de Subvenciones obliga al beneficiario a ejecutar el proyecto, justificar las condiciones y conservar los documentos que puedan ser objeto de comprobación. También establece que la forma y el plazo de la cuenta justificativa vienen determinados por las bases reguladoras.
Por eso, la primera tarea tras recibir la resolución consiste en reunir cinco documentos maestros:
- Bases reguladoras.
- Convocatoria.
- Solicitud y memoria presentadas.
- Resolución de concesión.
- Guía o instrucciones de justificación.
Si existen preguntas frecuentes, plantillas o modificaciones posteriores del organismo, deben incorporarse con su fecha y versión.
La resolución merece una lectura comparada con la solicitud. El presupuesto aprobado puede no coincidir con el solicitado; también pueden haber cambiado la duración, las partidas, los hitos o la intensidad de ayuda.
La versión válida para ejecutar no es la hoja de cálculo que el equipo recuerda, sino el conjunto de condiciones finalmente concedidas.
Cómo crear un expediente vivo que no dependa de la memoria
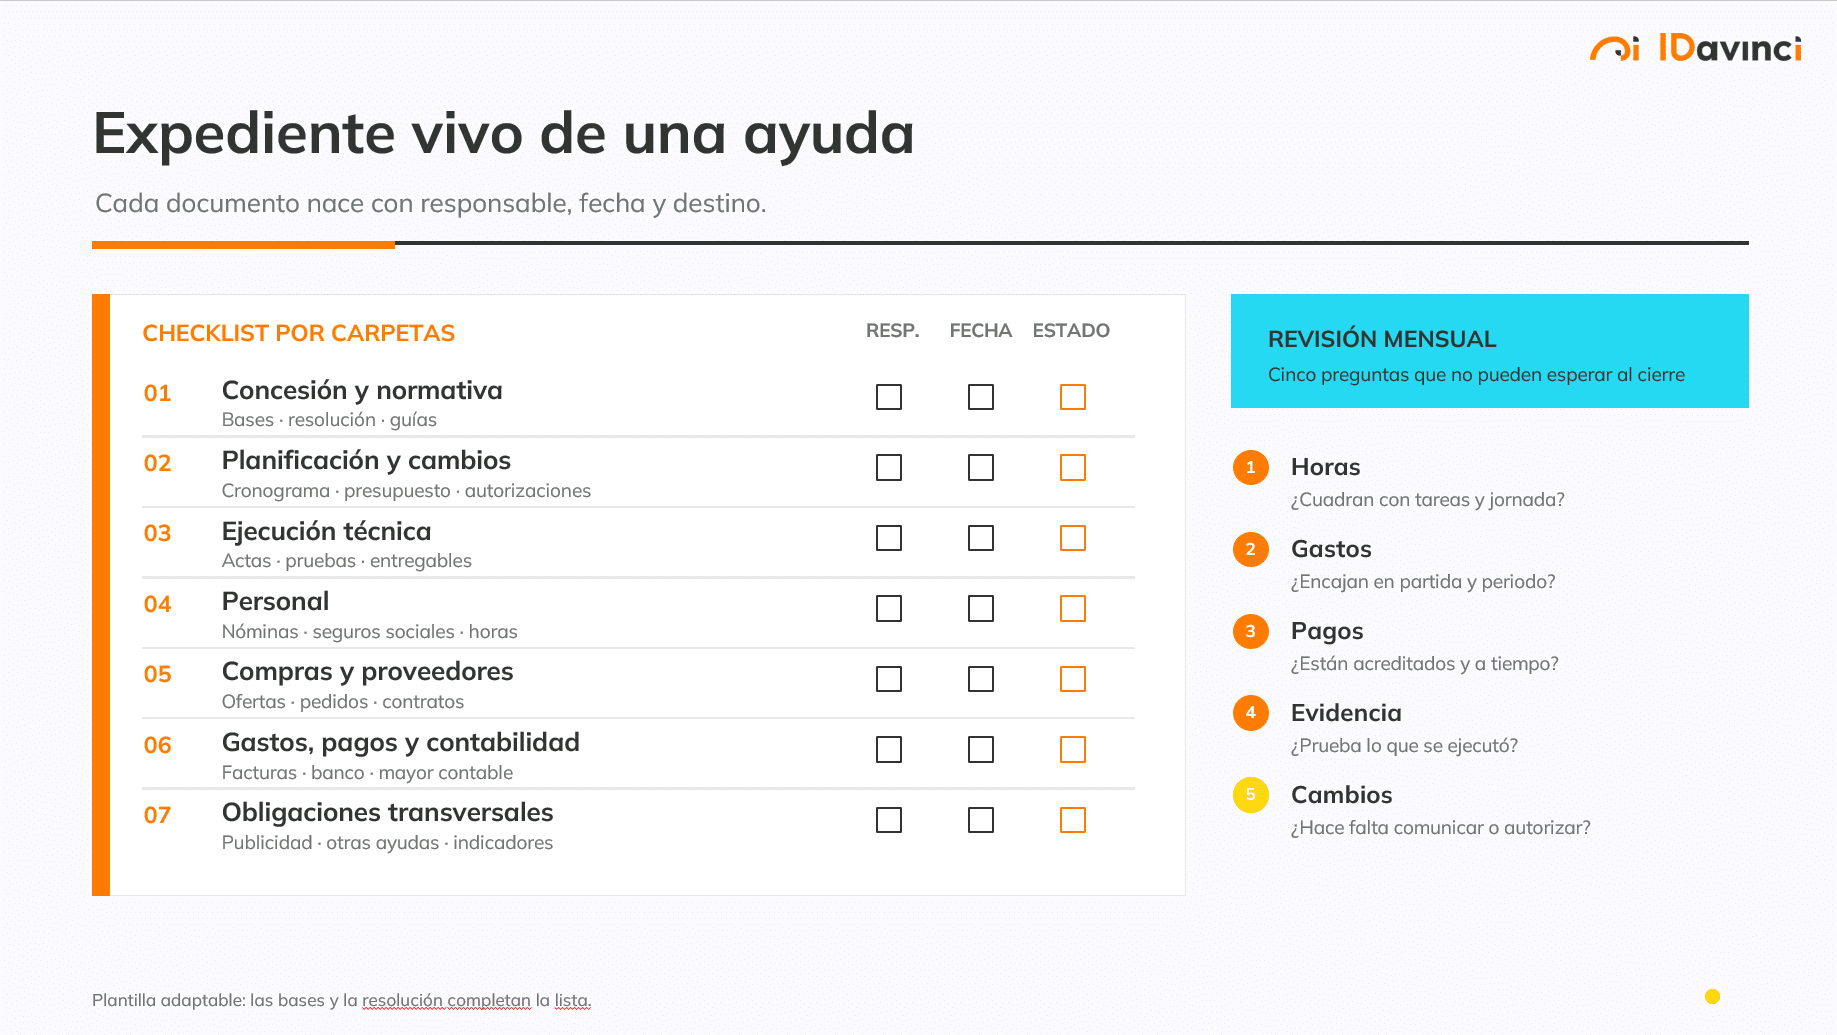
Una estructura común evita que Finanzas archive facturas mientras el equipo técnico guarda resultados en otro sistema sin conexión entre ambos. Puede organizarse en siete carpetas:
- Concesión y normativa: bases, convocatoria, solicitud, resolución, guías y comunicaciones oficiales.
- Planificación y cambios: cronograma aprobado, presupuesto vigente, registro de desviaciones, solicitudes y autorizaciones.
- Ejecución técnica: actas, informes, versiones, pruebas, entregables, registros de laboratorio, capturas o evidencias fechadas.
- Personal: contratos, nóminas, Seguridad Social, justificantes de pago, partes de horas y cálculo del coste imputado.
- Compras y proveedores: ofertas, criterios de selección, pedidos, contratos, informes de servicio y autorizaciones de subcontratación cuando procedan.
- Gastos, pagos y contabilidad: facturas, extractos o justificantes bancarios, apuntes contables, mayores y conciliación con la relación de gastos.
- Obligaciones transversales: otras ayudas, publicidad de la financiación, indicadores, permisos, igualdad, medioambiente o requisitos antifraude si la convocatoria los exige.
El nombre del archivo también ayuda. Un código común para partida, proveedor o persona permite saltar desde la relación económica hasta la factura, el pago y la evidencia técnica.
La carpeta deja de ser un almacén y se convierte en una pista de auditoría.
La prueba completa de un gasto: de la elegibilidad al resultado
El artículo 31 de la Ley General de Subvenciones considera subvencionables los gastos que respondan claramente a la actividad, sean necesarios, se realicen dentro del periodo y no superen el valor de mercado.
Salvo que las bases dispongan otra cosa, el gasto debe estar pagado antes de terminar el periodo de justificación.
En el caso de empresas, la ley también remite a los plazos de pago aplicables a las operaciones comerciales.
Una factura, por tanto, es una pieza de la prueba. Para revisar cada gasto conviene aplicar cuatro filtros:
| Filtro | Pregunta de control | Evidencia habitual |
| Elegibilidad | ¿La partida, la fecha, el concepto y el proveedor están admitidos? | Bases, resolución, presupuesto aprobado, ofertas y autorizaciones |
| Ejecución | ¿Qué recibió o realizó el proyecto? | Entregable, informe, acta, prueba, albarán o resultado técnico |
| Gasto y pago | ¿El gasto es real, está correctamente emitido y se pagó como exige la ayuda? | Factura o documento equivalente, justificante bancario y, cuando proceda, nómina y seguros sociales |
| Trazabilidad | ¿Puede seguirse el importe desde la cuenta justificativa hasta la contabilidad y la actividad? | Código contable, mayor, criterio de reparto y referencia cruzada |
La documentación concreta cambia según la partida.
Un equipo puede requerir factura, pago, alta en inventario y cálculo de amortización; una subcontratación puede necesitar ofertas, contrato, autorización y un informe que pruebe el servicio; un coste indirecto debe seguir el método admitido por las bases.
Antes de comprometer el gasto, conviene comprobar la columna de evidencia, no después de pagarlo.
Cómo acreditar las horas de personal en un proyecto de I+D
No existe un parte de horas universal. Algunos organismos publican su propia plantilla; por ejemplo, Red.es ha incluido modelos específicos en convocatorias de proyectos de I+D. La empresa debe utilizar el formato, la periodicidad y las firmas que exijan sus bases o su guía.
Como criterio de control, el registro debería identificar a la persona y al proyecto, el periodo, las horas imputadas, la tarea o paquete de trabajo y la validación correspondiente.
Debe cuadrar con la jornada, las ausencias, las nóminas, la relación laboral y el coste aplicado. También conviene enlazar las horas con evidencias técnicas fechadas.
Los partes cumplimentados todos juntos al final del año, con cifras redondas y descripciones como «trabajos de proyecto», son difíciles de defender.
Un registro contemporáneo, revisado cada mes por la persona responsable, permite detectar jornadas imposibles, dedicaciones duplicadas entre proyectos o tareas que ya no coinciden con la memoria aprobada.
Qué cambios del proyecto deben comunicarse
Un retraso en un hito, la sustitución de personal clave, un cambio de proveedor, el traslado de presupuesto entre partidas, una nueva subcontratación o una variación de actividades pueden afectar a la concesión.
La lista exacta de cambios autorizables y su procedimiento aparece en las bases y en la resolución.
El Reglamento de la Ley General de Subvenciones permite solicitar una modificación después de la concesión cuando las bases contemplan esa posibilidad, siempre que no se dañen derechos de terceros. La petición debe presentarse antes de que termine el plazo de ejecución.
La regla de trabajo es simple: cuando una desviación pueda afectar al objetivo, el calendario, el presupuesto, los participantes o las condiciones aprobadas, se registra y se revisa antes de ejecutarla.
Esperar a contarlo en la memoria final deja la aceptación en manos del órgano concedente y puede dar lugar a sanciones incluso si la alteración termina aceptándose.
Qué ocurre cuando un gasto no resulta elegible
Un gasto rechazado puede reducir el coste aceptado y, con ello, el pago pendiente. Si la ayuda ya se cobró, puede originar un reintegro parcial con intereses.
Cuando el incumplimiento afecta al objetivo, a la obligación de justificar o impide verificar el uso de los fondos, el alcance puede ser mayor.
La Ley General de Subvenciones contempla el reintegro total o parcial; las bases deben fijar los criterios de graduación aplicables.
Detectarlo pronto abre opciones que quizá ya no existan al cierre. La empresa puede aislar el gasto, documentar el motivo, recalcular el presupuesto elegible y comprobar si cabe sustituirlo o reasignar partidas mediante una modificación autorizada.
Nunca conviene compensarlo por cuenta propia con otro gasto ni ocultarlo dentro de una descripción genérica.
Si la justificación se presenta con defectos subsanables, el Reglamento prevé un plazo de diez días para corregirlos. Ese trámite sirve para reparar una carencia formal subsanable, no para crear a posteriori una ejecución o una autorización que nunca existieron.
Un calendario de control desde la resolución hasta el cierre
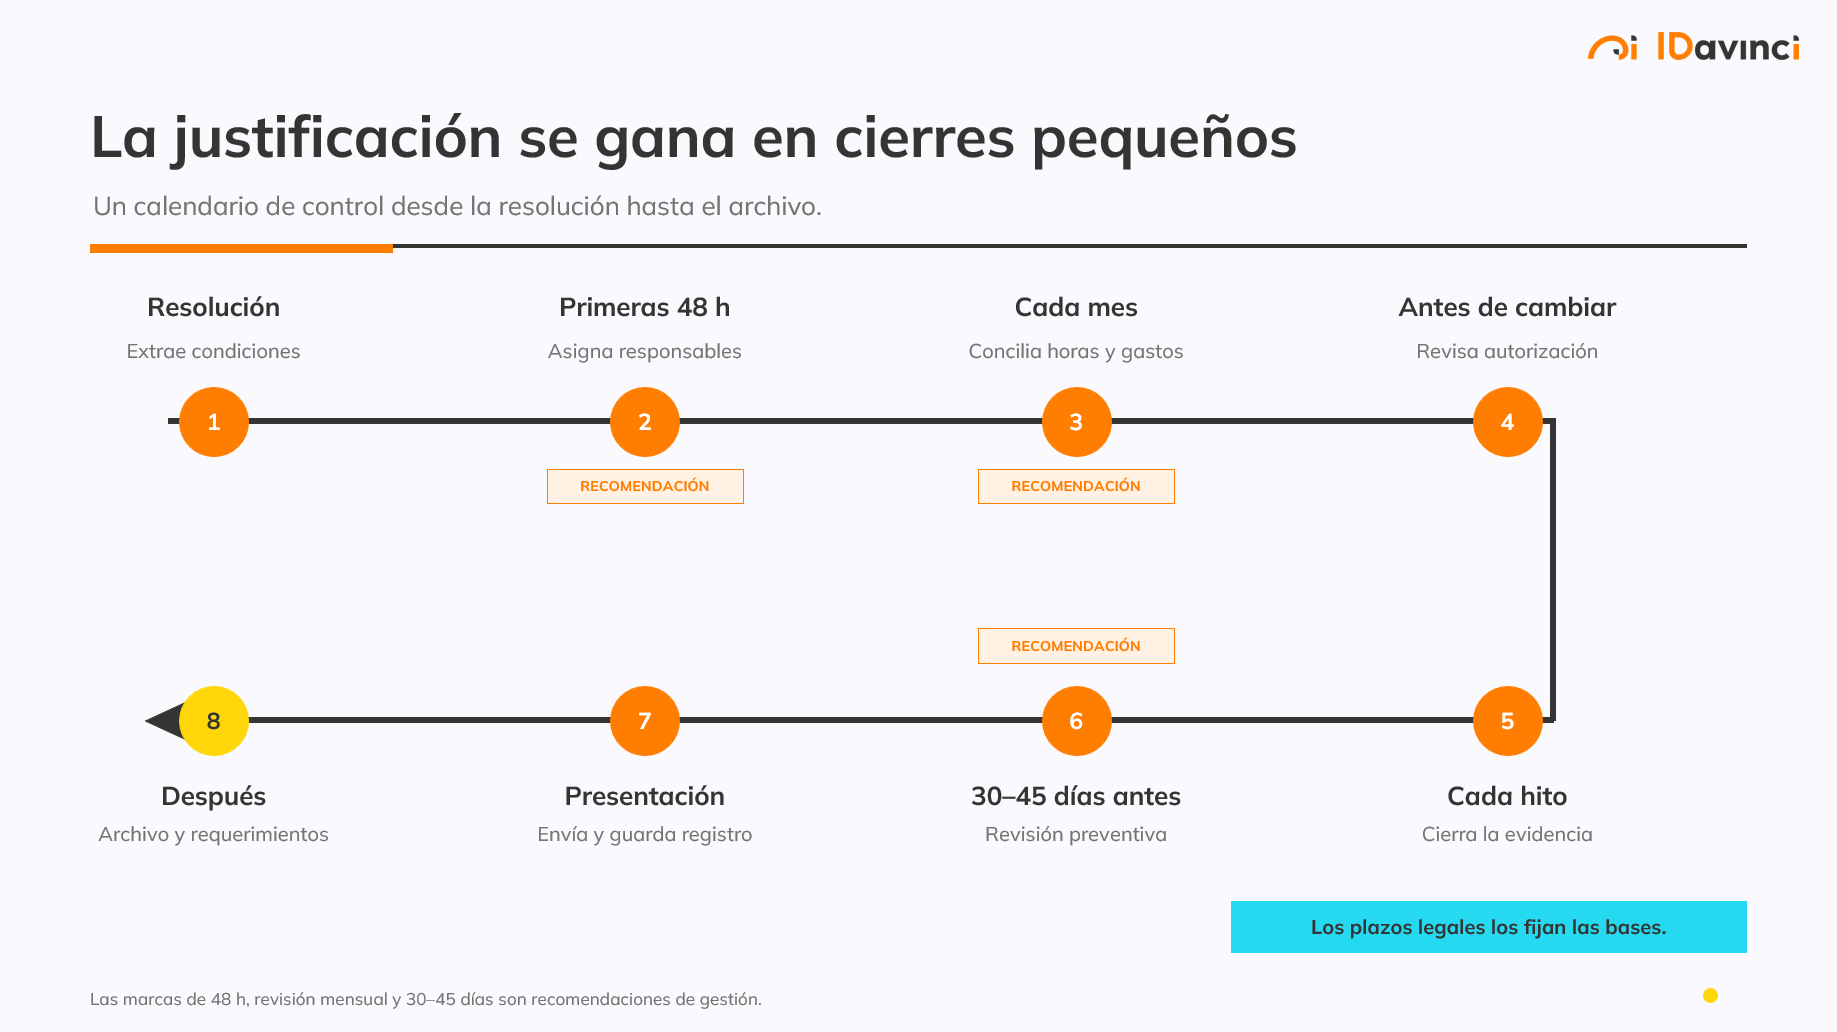
La justificación funciona mejor como una serie de cierres pequeños:
- Primeras 48 horas: extraer obligaciones, presupuesto concedido, fechas, responsables, formato de justificación y reglas de cambios.
- Cada mes: conciliar horas, facturas, pagos, contabilidad y evidencia técnica; actualizar desviaciones.
- Antes de contratar o cambiar: revisar ofertas, vinculación, subcontratación, plazos y necesidad de autorización.
- En cada hito: cerrar la evidencia de actividades y resultados mientras el equipo todavía conoce el contexto.
- Entre 30 y 45 días antes del cierre: hacer una revisión preventiva de la cuenta, completar documentos pendientes y preparar memorias.
- Tras presentar: guardar el justificante de registro, la versión exacta enviada y todas las respuestas a requerimientos.
El plazo de presentación lo fijan las bases. Solo si estas no dicen nada, la Ley General de Subvenciones establece un máximo de tres meses desde el fin de la actividad.
El Reglamento permite ampliar el plazo en determinadas condiciones, salvo prohibición de las bases, pero la ampliación debe concederse: no puede darse por supuesta.
Ejemplo práctico: el proyecto avanza, pero el expediente se queda atrás
Imaginemos una pyme que desarrolla una nueva plataforma.
El equipo técnico completa un módulo y contrata pruebas externas con otro proveedor porque el inicial no tenía disponibilidad.
Finanzas recibe y paga la factura.
Al preparar la justificación descubre dos problemas: el cambio de proveedor no se anotó y los informes de prueba no mencionan el paquete de trabajo financiado.
La factura acredita una operación, pero no resuelve por sí sola su encaje en la ayuda.
Si el expediente se revisa mensualmente, el cambio puede analizarse a tiempo, solicitarse autorización cuando proceda y pedirse al proveedor un informe técnico identificable.
Si se espera al final, la empresa dependerá de que la alteración pueda aceptarse y de que todavía sea posible reconstruir una prueba fiable.
Señales de alarma que conviene revisar antes del cierre
- El equipo técnico habla de una versión del presupuesto y Finanzas utiliza otra.
- Las horas aparecen idénticas todos los meses o se firman de una sola vez.
- Las facturas contienen conceptos genéricos que no remiten a tareas o entregables.
- Hay cambios de personas, proveedores, fechas o alcance sin registro de decisión.
- Los pagos se acumulan al final o quedan fuera del periodo admitido.
- Existen otras ayudas para el proyecto y nadie ha comprobado la posible concurrencia.
- La evidencia está repartida entre correos personales, carpetas locales y herramientas sin una copia estable.
Si reconoces dos o tres de estas señales, no hace falta esperar al vencimiento. La revisión útil es la que todavía permite corregir el proceso.
Una revisión preventiva cuesta menos que reconstruir el proyecto
En IDavinci incluimos la documentación, el seguimiento, la justificación y la gestión ante el organismo dentro de su servicio de ayudas y subvenciones.
También acompañamos la planificación, el control de la ejecución y el cierre de proyectos de I+D+i.
Si la ayuda ya está concedida, el siguiente paso puede ser una revisión preventiva del expediente y del calendario de hitos: comprobar qué exige la resolución, qué evidencias existen, qué desviaciones deben tratarse y qué documentos conviene empezar a generar antes del próximo cierre.
Solicita una revisión preventiva de tu expediente y calendario de hitos para identificar documentación pendiente y riesgos de justificación mientras todavía hay margen para actuar.



 por


