

La diferencia entre I+D e innovación tecnológica puede quedar oculta bajo tres presupuestos muy parecidos.
Imagina tres fábricas que destinan el mismo dinero a cambiar una etapa de producción. La primera acumula pruebas fallidas antes de encontrar una solución. La segunda diseña un proceso que cambia de forma sustancial cómo trabaja. La tercera instala una máquina nueva que funciona desde el primer día.
Las tres mejoran. Pero a efectos fiscales, sus historias pueden terminar de manera muy distinta.
Los casos son hipotéticos, pero la duda es habitual: ¿qué parte de tu proyecto puede considerarse I+D, cuál innovación tecnológica y cuál una mejora ordinaria?
La respuesta exige mirar el problema que resolviste, cómo llegaste a la solución y qué gastos puedes relacionar con ese trabajo. El nombre que figure en el presupuesto ayuda poco.
La respuesta corta
La I+D incluye investigación original planificada y desarrollo o mejora tecnológica sustancial.
La innovación tecnológica exige un avance tecnológico en un producto o proceso nuevo o sustancialmente mejorado, aunque pueda ser nuevo solo para la empresa.
La compra e implantación de tecnología existente, los ajustes rutinarios y la producción ordinaria quedan fuera de estas categorías.
Después de clasificar la actividad hay que revisar, por separado, qué gastos admite la deducción.
Tres fábricas y tres posibles respuestas fiscales
Pon las tres carpetas una junto a otra. Tienen el mismo presupuesto global, pero no el mismo trabajo técnico detrás. Tampoco tendría por qué coincidir su base deducible.
La primera carpeta conserva muchos intentos fallidos
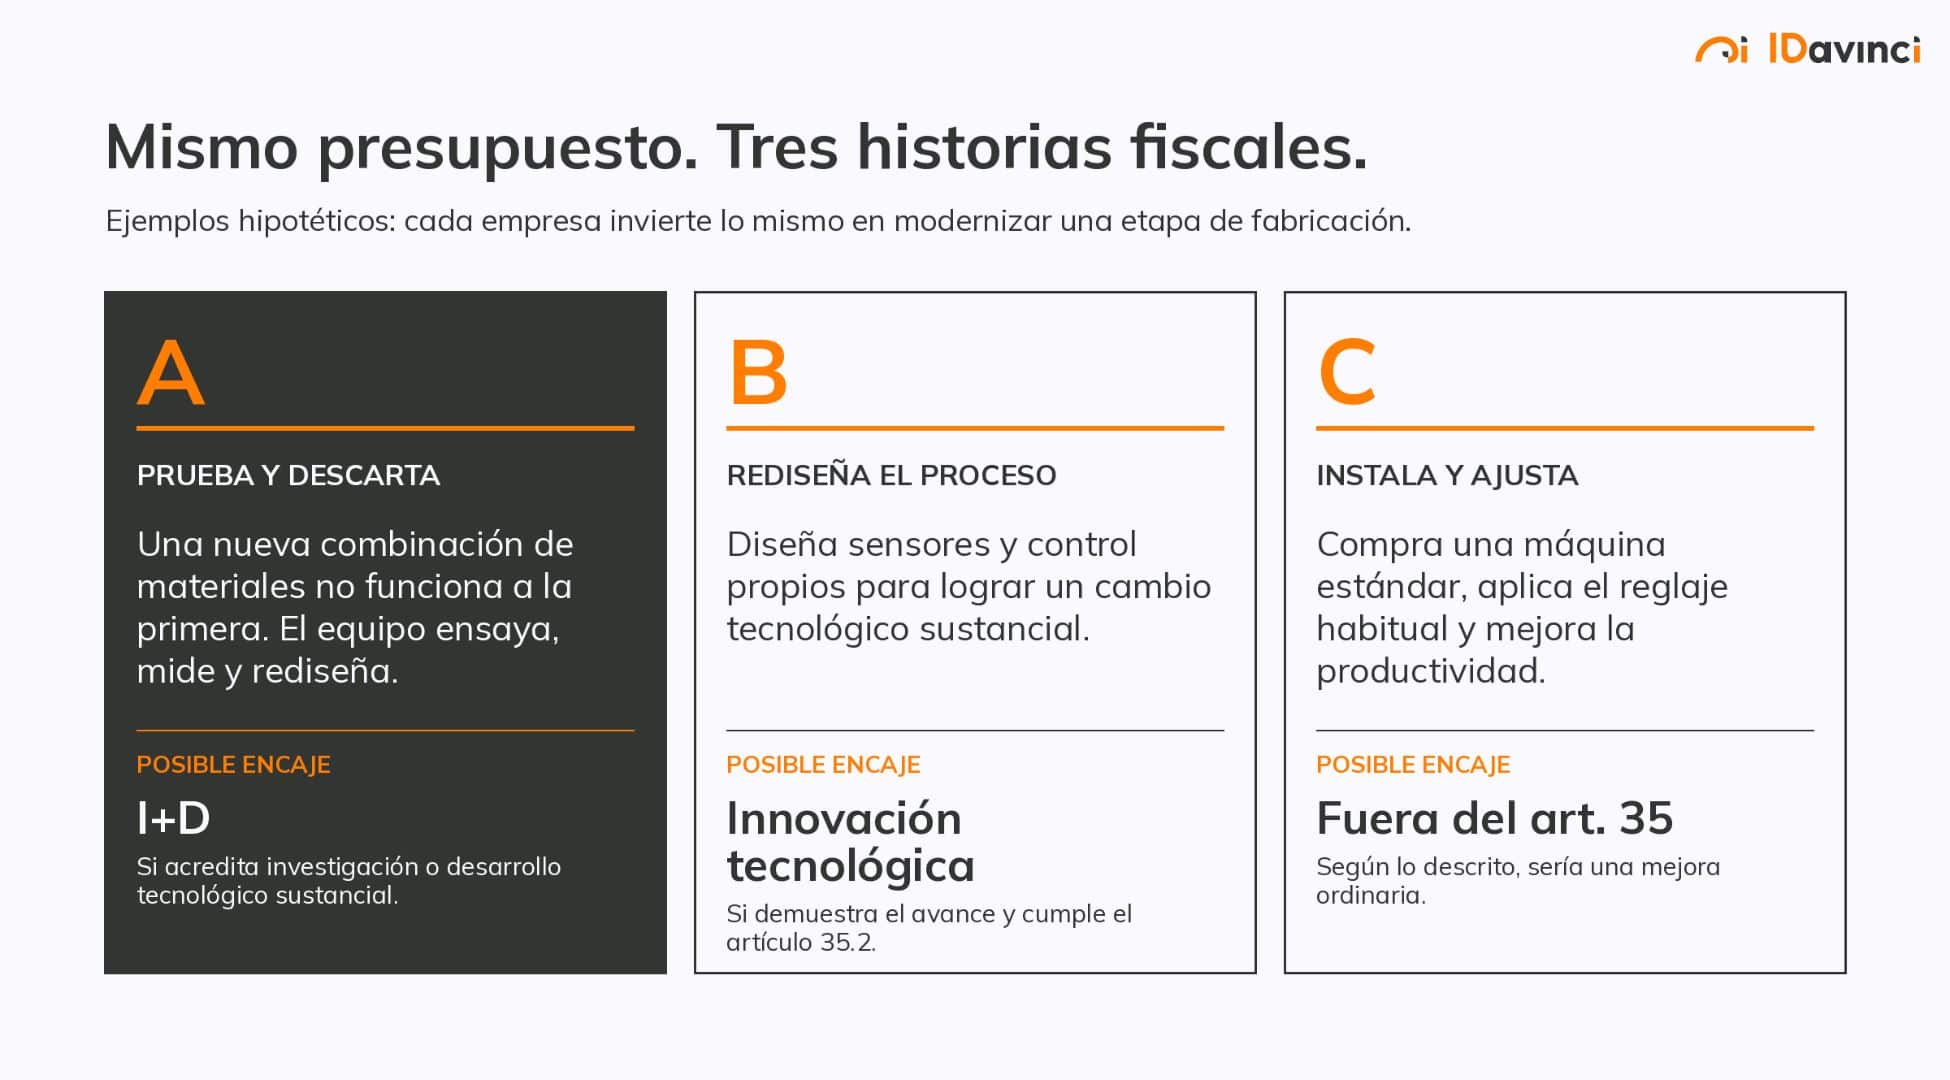
La fábrica A quiere crear un envase que mantenga la barrera al oxígeno con una combinación nueva de materiales.
Las formulaciones conocidas no dan el resultado buscado. El equipo prueba mezclas, mide propiedades, cambia el diseño y vuelve a ensayar. Algunas hojas de resultados terminan tachadas. Esas pruebas explican qué dificultad tecnológica intentaba superar y cómo avanzó.
Si la actividad acredita una investigación original o un desarrollo tecnológico sustancial conforme al artículo 35.1, podría calificarse como I+D.
El resultado final importa, pero también el camino documentado: qué se sabía al empezar, qué hipótesis se probaron y por qué las soluciones disponibles no bastaban. No basta con decir que el envase es «innovador».
La segunda cambia el proceso, pero debe demostrar cuánto
La fábrica B necesita medir y corregir una variable de producción que su sistema anterior no podía controlar con fiabilidad.
Diseña una arquitectura propia de sensores y control, compara configuraciones y logra cambiar sustancialmente las prestaciones del proceso. La tecnología no tiene por qué ser inédita en el mercado. La pregunta es si el trabajo de la empresa ha producido un avance tecnológico real respecto de lo que hacía antes.
Con diseños, especificaciones y ensayos que acrediten esa diferencia, parte de la actividad podría encajar como innovación tecnológica del artículo 35.2. Si la empresa solo hubiera comprado e instalado una solución comercial ya preparada, la conclusión sería otra. Esa frontera debe estudiarse, no resolverse por el número de horas dedicadas.
La tercera mejora mucho y aun así queda fuera
La fábrica C compra una máquina estándar, sigue las instrucciones del proveedor, ajusta parámetros habituales y forma al equipo.
Baja la tasa de rechazo. Finanzas celebra el resultado; con razón. Pero, tal como está descrito, no hay desarrollo de un producto o proceso tecnológicamente nuevo ni mejora sustancial creada por la empresa.
La instalación, el reglaje y la formación aparecen entre las actividades excluidas por el artículo 35.3.
El aprendizaje de las tres carpetas es sencillo: el retorno empresarial y la calificación fiscal responden a preguntas distintas. En un proyecto real también puede haber fases diferentes. Los ensayos de A no convierten automáticamente en I+D la fabricación en serie de los envases; una actividad calificable puede convivir con otras excluidas.
Si necesitas situar estas vías de ahorro y financiación en un mapa más amplio, consulta I+D+i para pymes: beneficios fiscales, ayudas y liquidez. Cada instrumento tiene sus propias reglas.
Qué cambió de verdad: la prueba que separa las categorías
El artículo 35 de la Ley del Impuesto sobre Sociedades define investigación como una indagación original y planificada dirigida a descubrir conocimiento científico o tecnológico. El desarrollo aplica conocimiento para crear materiales, productos o procesos, o para mejorar tecnológicamente de forma sustancial los existentes.
La ley contempla además determinados prototipos, pilotos y supuestos de software avanzado. No todos los proyectos necesitan una bata de laboratorio; sí necesitan una actividad que responda a la definición.
Para la innovación tecnológica, la norma mira el avance tecnológico en productos o procesos de producción y la diferencia sustancial en sus características o aplicaciones.
La Agencia Tributaria aclara que puede bastar con que el resultado sea nuevo para la entidad, siempre que el cambio no sea formal, accesorio o rutinario. Por eso B necesita mostrar sus prestaciones anteriores y posteriores, mientras que la factura de C apenas cuenta esa historia.
| Pregunta clave | I+D | Innovación tecnológica | Mejora ordinaria |
| ¿Qué intentabas resolver? | Un reto de investigación o desarrollo tecnológico sustancial. | Un avance tecnológico en producto o proceso de producción. | Una necesidad operativa cubierta con ajustes o tecnología disponible. |
| ¿Qué cambió? | Conocimiento aplicado, producto o proceso con mejora tecnológica sustancial. | Características o aplicaciones tecnológicas sustancialmente distintas para la entidad. | Rendimiento o coste, sin cambio tecnológico significativo demostrado. |
| ¿Qué mostrarías? | Hipótesis, alternativas, ensayos y resultados. | Comparativa técnica, diseño propio y pruebas. | Compra, puesta en marcha y métricas de negocio: insuficientes por sí solas para el artículo 35. |
Se suele hablar de «novedad objetiva» para I+D y «subjetiva» para innovación tecnológica. Es una ayuda para empezar a comparar, no una pareja de definiciones literales de la ley.
I+D no se decide con la frase «nadie lo ha hecho en el mundo»; se analiza la investigación o el desarrollo concretos. Y «nuevo para nosotros» tampoco convierte cualquier implantación en innovación tecnológica.
Los niveles de madurez tecnológica o TRL pueden describir en qué fase está un prototipo, pero no clasifican fiscalmente el proyecto. Una innovación en procesos en el sentido de gestión empresarial también puede ser valiosa sin entrar en la definición más estrecha del artículo 35.
El presupuesto de proyecto no es la base de la deducción
Ahora vuelve a las tres carpetas y cambia la pregunta: ¿qué gasto corresponde exactamente a la actividad calificable?
La ley exige relación directa, aplicación efectiva e individualización por proyecto.
En I+D admite los gastos de la actividad y, bajo condiciones, determinadas inversiones afectas exclusivamente.
En innovación tecnológica, la base está limitada a los conceptos del artículo 35.2.b: entre ellos, diagnóstico tecnológico, diseño industrial e ingeniería de procesos, adquisición de ciertas tecnologías avanzadas y obtención de algunos certificados.
Esto importa especialmente para B. Aunque una parte del desarrollo sea innovación tecnológica, no puede trasladar sin más a la deducción el precio de toda la línea.
En C, la mejora de productividad tampoco crea una base fiscal por sí misma. Las subvenciones recibidas para estas actividades e imputadas como ingreso en el período reducen la base en los términos legales.
En territorio común, la Agencia Tributaria recoge una deducción general del 25 % para gastos de I+D y del 42 % sobre el exceso respecto de la media de los dos años anteriores; para innovación tecnológica, el 12 % de los gastos que integren su base.
Las pruebas que conviene guardar mientras el proyecto está vivo
Si esperas al cierre fiscal para reconstruir el trabajo, quizá recuerdes el resultado, pero no puedas explicar cómo llegaste a él. Abre un expediente desde el inicio y guarda cuatro tipos de huellas:
- El antes: especificaciones, referencias técnicas y límites del producto o proceso anterior.
- El trabajo: hipótesis, versiones de diseño o código, ensayos, errores, decisiones y cambios de rumbo con fecha.
- El después: mediciones comparables y explicación técnica de lo conseguido, incluso si un objetivo no se alcanzó.
- El coste: dedicación de personal, contratos, facturas, amortizaciones y criterio de imputación de cada gasto a una actividad concreta.
Esa secuencia permite contar qué se intentó, qué se hizo y qué se pagó. Una presentación comercial puede describir muy bien el resultado; una factura demuestra que se compró algo. Ninguna de las dos, aislada, acredita el reto técnico ni toda la base de deducción.
Quién puede confirmar la calificación
La empresa evalúa, documenta y declara la deducción. Ante una zona gris puede solicitar un Informe Motivado Vinculante (IMV) sobre el cumplimiento de los requisitos científicos y tecnológicos para calificar la actividad como I+D o innovación tecnológica.
Según el artículo 35.4, ese informe vincula a la Administración tributaria en dicho ámbito. No supone que todos los gastos propuestos, la cuota disponible o los demás requisitos fiscales estén aprobados. La ley prevé asimismo consultas tributarias vinculantes y acuerdos previos de valoración.
El Ministerio de Ciencia, Innovación y Universidades presenta el informe motivado como instrumento de seguridad jurídica. Una ayuda del CDTI, por su parte, se evalúa con las bases de su programa: su concesión puede aportar documentación, pero no sustituye la revisión fiscal del artículo 35.
Si reconoces tu proyecto en una mezcla de A, B y C, no necesitas decidir una única etiqueta para todo el presupuesto. Divide el trabajo en actividades, describe el avance de cada una y aparta la industrialización y los costes que no encajen. Ahí suelen encontrarse tanto las oportunidades que se habían pasado por alto como los importes que conviene retirar.
Cómo empezar sin preparar una memoria completa
Escribe cinco líneas: qué había antes, qué objetivo tecnológico buscabas, qué problema apareció, qué pruebas hiciste y qué cambió al final. Añade quién trabajó en ello y dónde están los registros.
Si la descripción se queda en «compramos, instalamos y vendimos más», todavía no hay base para llamarlo I+D+i. Si puedes señalar un reto técnico y seguir sus pruebas, merece una revisión.
En IDavinci podemos hacer una primera valoración de viabilidad y ayudarte a identificar la documentación que falta. Esa primera conversación orienta el siguiente paso; la calificación y el cálculo exigirán revisar el expediente completo.


 por


