

Deducciones I+D+i o bonificaciones: la pregunta parece pedir una respuesta de una palabra, pero la respuesta correcta empieza con una calculadora y termina con una carpeta de evidencias. Una empresa puede ver un 40 % en la bonificación y un 25 %, 42 % o 12 % en la deducción y concluir demasiado deprisa cuál gana. El problema es que esos porcentajes no se aplican sobre la misma base ni llegan a la cuenta bancaria en el mismo momento.
La decisión depende de dónde está tu gasto, qué hace realmente cada persona, cómo se califica el proyecto, si tienes cuota en el Impuesto sobre Sociedades y si puedes combinar incentivos. En esta guía vamos a comparar los dos mecanismos en euros, calendario y documentación, para que dirección financiera, RR. HH. e innovación decidan con la misma foto delante.
| EN POCAS PALABRAS
La bonificación suele encajar cuando tienes personal investigador con contrato elegible y dedicación exclusiva y buscas ahorro mensual en cotizaciones. La deducción gana alcance cuando el proyecto reúne gastos de personal, amortizaciones, subcontrataciones o inversiones y existe capacidad para aplicarla en el Impuesto sobre Sociedades. En muchas empresas, la mejor respuesta es combinar ambas, respetando las reglas de compatibilidad. |
La diferencia que decide no está en el porcentaje
Piensa en dos cajones. En el primero guardas los costes elegibles de un proyecto: personal, amortizaciones, determinadas subcontrataciones e inversiones. Ese es el terreno de la deducción.
En el segundo colocas una parte muy concreta de la nómina: la aportación empresarial por contingencias comunes de una persona investigadora que cumple los requisitos. Ese es el terreno de la bonificación.
Por eso, decir que el 40 % es mayor que el 25 % no aporta una conclusión. Es como comparar el descuento de una factura mensual con el de una liquidación anual sin mirar el importe de cada factura.
| Criterio | Deducción I+D+i | Bonificación |
| Dónde actúa | Impuesto sobre Sociedades | Cotización empresarial a la Seguridad Social |
| Base | Gastos e inversiones elegibles, individualizados por proyecto | Aportación empresarial por contingencias comunes de la persona elegible |
| Cuánto | I+D: 25 %; 42 % sobre el exceso respecto de la media de los dos años anteriores; +17 % para personal investigador cualificado y exclusivo; 8 % en ciertas inversiones. Innovación tecnológica: 12 %. | 40 %. Para contrataciones sometidas al régimen vigente desde 1/9/2023: +5 puntos por mujer investigadora y +5 por menor de 30 años, acumulables. |
| Cuándo se nota | Al liquidar el impuesto; si no hay cuota suficiente puede quedar pendiente | En las liquidaciones mensuales de cotización |
| Foco | El proyecto y sus gastos | La persona, su contrato y su dedicación |
| Horizonte | Crédito no aplicado: hasta 18 años, con reglas específicas | Nuevas contrataciones desde 1/9/2023: máximo tres años; revisar régimen transitorio |
| Principal prueba | Calificación técnica y trazabilidad económica por proyecto | Dedicación exclusiva, tareas, contrato y trazabilidad laboral |
Los porcentajes y bases anteriores proceden de la Ley 27/2014 del Impuesto sobre Sociedades y del Real Decreto 475/2014.
Cinco preguntas para saber qué incentivo encaja mejor
1. ¿Dónde está el gasto?
Si el esfuerzo está repartido entre equipo interno, prototipos, amortizaciones, ingeniería externa y activos afectos al proyecto, la deducción suele capturar una base más amplia. Si el grueso del esfuerzo está en unas pocas personas dedicadas en exclusiva y el resto de los costes es reducido, merece la pena calcular primero la bonificación.
2. ¿Es I+D o innovación tecnológica?
La etiqueta interna del proyecto no decide nada. La Ley exige novedad científica o tecnológica significativa para I+D y un avance tecnológico en productos o procesos para innovación tecnológica. Una actualización rutinaria, una adaptación menor para un cliente o el mantenimiento ordinario de software quedan fuera. La calificación cambia la base, el porcentaje y el nivel de evidencia que necesitarás.
La Agencia Tributaria resume estas definiciones y exclusiones en su guía oficial sobre la deducción I+D+i.
3. ¿Necesitas caja mensual o ahorro fiscal anual?
La bonificación reduce cotizaciones mes a mes. Esa previsibilidad puede pesar mucho en una empresa joven o con tesorería ajustada. La deducción se genera con el proyecto, pero su aplicación ordinaria depende de la cuota del Impuesto sobre Sociedades y de los límites legales.
Si no puedes absorberla, el crédito de I+D+i puede trasladarse hasta 18 años.
También existe la aplicación sin límite o el abono del artículo 39.2, conocido como monetización, con un descuento del 20 % y condiciones: debe transcurrir al menos un año sin aplicación, mantenerse la plantilla en los términos legales, reinvertirse un importe equivalente en I+D+i en 24 meses y obtener un informe motivado o un acuerdo previo de valoración.
No es un cobro automático por tener pérdidas.
4. ¿Qué contrato y dedicación tiene cada persona?
Para las contrataciones que entran en el régimen vigente desde el 1 de septiembre de 2023, la bonificación exige contratación indefinida y se disfruta durante un máximo de tres años.
Además, la persona debe dedicar la totalidad de su tiempo a I+D o innovación tecnológica. Se admite que hasta un 15 % se destine a formación, docencia, divulgación o tareas similares; ese margen no es una bolsa libre para administración, soporte, marketing o dirección.
Las bonificaciones iniciadas antes de esa fecha se rigen por la normativa vigente en el momento correspondiente. Por eso la fecha del contrato y del inicio del incentivo debe ser una de las primeras comprobaciones, no una nota al final.
El marco general actualizado y su régimen transitorio están en el Real Decreto-ley 1/2023.
5. ¿Qué puedes demostrar?
Una buena oportunidad mal documentada se parece demasiado a una oportunidad inexistente. La deducción exige que los gastos estén directamente relacionados, aplicados de forma efectiva y separados por proyectos. La bonificación exige probar qué hace cada persona y durante qué periodos.
Si la memoria técnica dice una cosa, los partes de dedicación otra y la contabilidad una tercera, el problema no es de redacción: es de trazabilidad.
Compatibilidad: cuándo puedes aplicar los dos
Sí, la deducción y la bonificación pueden convivir, pero hay que distinguir dos escenarios:
- PYME inscrita en el Registro de PYME Innovadora: puede compatibilizar plenamente ambos incentivos, incluso sobre la misma persona investigadora, siempre que cumpla el resto de requisitos.
- Resto de empresas: puede aplicar ambos en la empresa y en un mismo proyecto, pero no sobre el mismo investigador. Es posible bonificar a unas personas y deducir los costes de otras.
Hay dos controles adicionales. La bonificación no aplica al personal cuya contratación esté financiada con fondos públicos cuando esa financiación incluya expresamente las cuotas empresariales de Seguridad Social.
Además, la suma de apoyos públicos para la misma finalidad no puede superar el 60 % del coste salarial anual del contrato bonificado, y las bonificaciones en cotización no pueden exceder el 100 % de la cuota empresarial.
| UN MATIZ QUE EVITA UN ERROR CARO
El informe motivado vinculante y el sello PYME Innovadora no son intercambiables. El IMV acredita la calificación técnica; el sello y la inscripción en el Registro son los que habilitan la compatibilidad plena sobre la misma persona. |
Cuando una PYME aplica deducción y bonificación, la campaña del Impuesto sobre Sociedades exige una memoria anual de actividades, proyectos e investigadores afectados a través del anexo correspondiente. La orden del modelo debe comprobarse en cada campaña.
Para la campaña de periodos iniciados en 2025, esta obligación se recoge en la Orden HAC/529/2026.
Ejemplo numérico: la misma persona, tres resultados posibles
Una empresa tiene una persona con contrato indefinido posterior al 1 de septiembre de 2023, dedicada en exclusiva a un proyecto.
El coste de personal potencialmente elegible antes de incentivos es de 45.000 euros.
La aportación empresarial anual por contingencias comunes que figura en sus nóminas suma 8.496 euros.
No se aplican incrementos por edad o sexo, no hay subvenciones y no se considera el aumento de gasto frente a años anteriores.
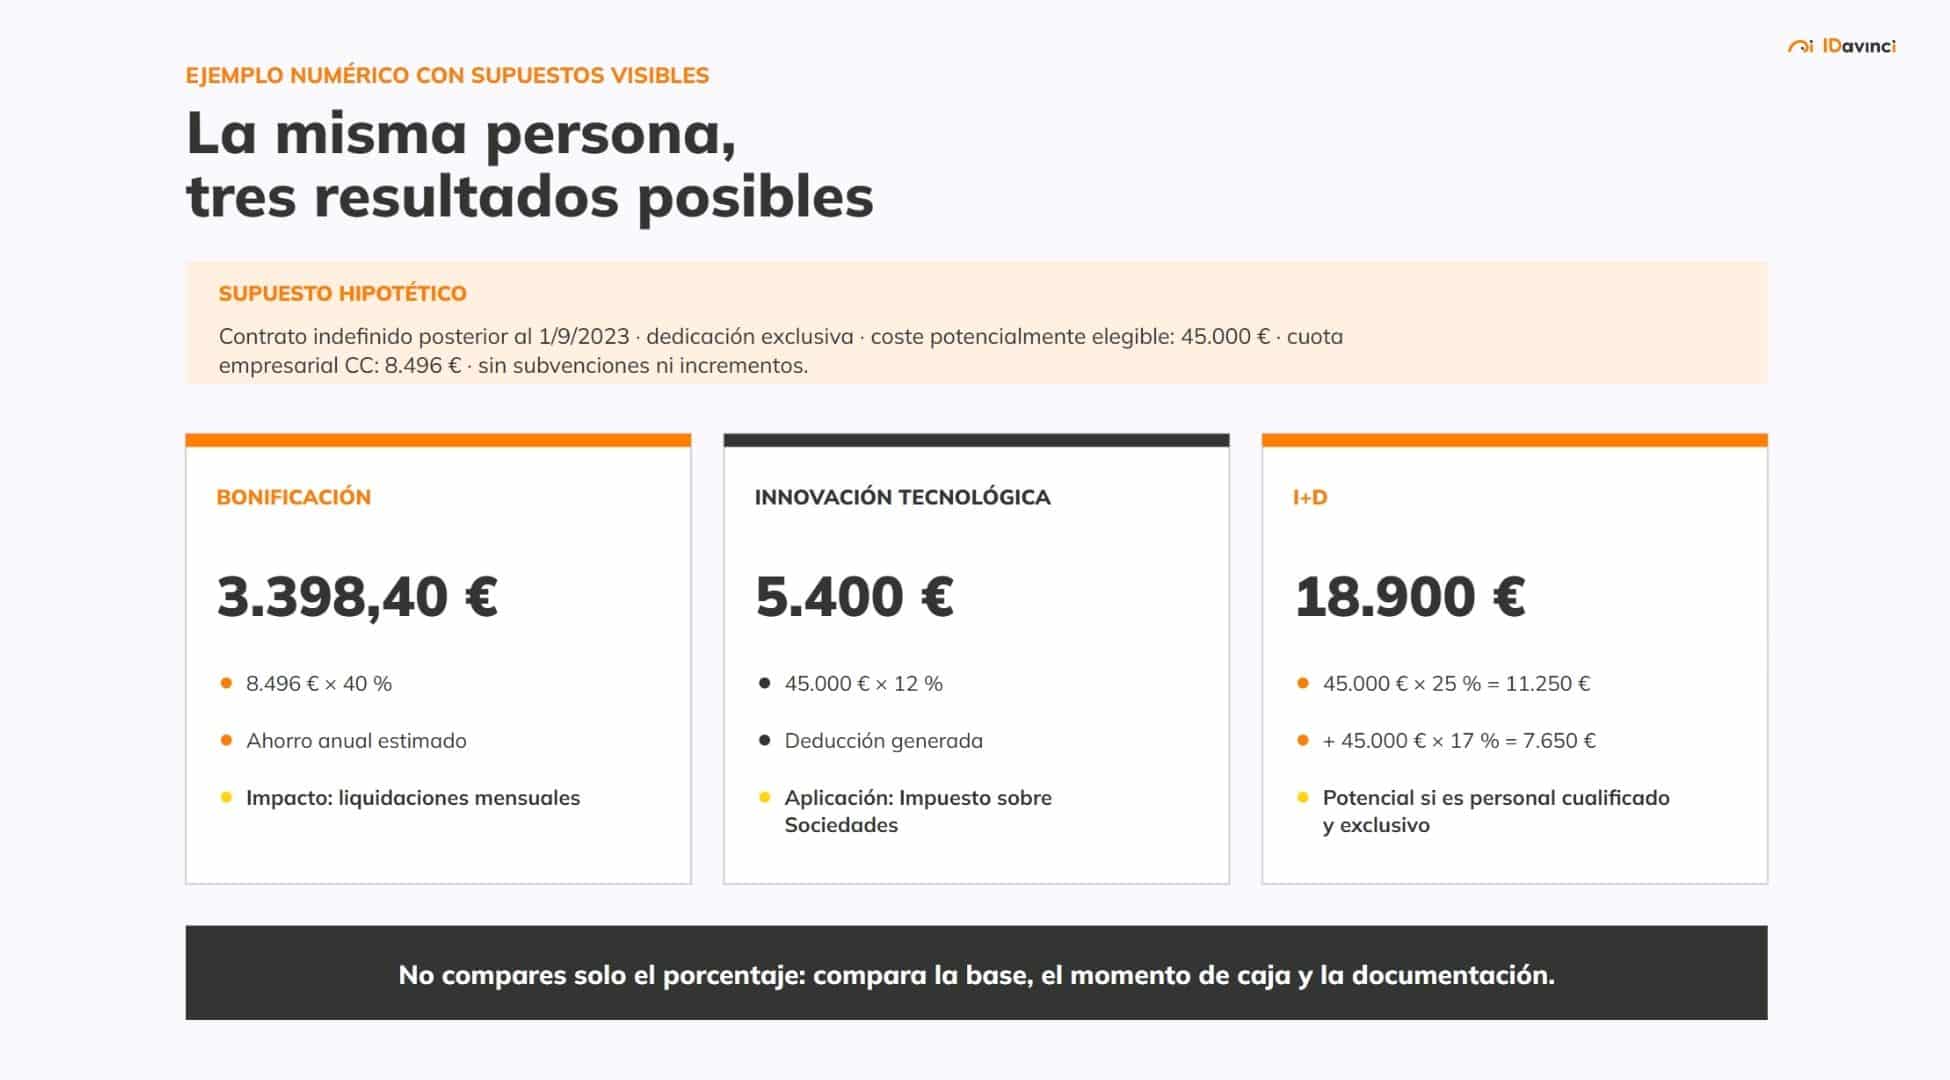
La deducción ofrece aquí un importe nominal superior, pero no equivale necesariamente a caja inmediata. Puede quedar limitada por la cuota, variar por la calificación del proyecto, por el gasto histórico, por las subvenciones o por otros límites.
La bonificación es menor en este ejemplo, pero mejora la tesorería durante el año. Y si la empresa no es PYME Innovadora, tendrá que elegir entre ambas para esa misma persona y periodo.
Conclusión del ejemplo: no elijas por el porcentaje. Calcula el importe real de cada base, el momento de uso y el coste documental de sostenerla.
La documentación: un expediente con dos pestañas
No necesitas dos historias distintas. Necesitas una historia coherente con dos capas de prueba.
Pestaña proyecto y fiscalidad
- Memoria técnica con objetivo, novedad, incertidumbre, trabajos, hitos y resultados.
- Gastos individualizados por proyecto: nóminas, Seguridad Social, facturas, amortizaciones e inversiones elegibles.
- Criterio de imputación de horas y costes, conciliado con contabilidad.
- Subvenciones y otros apoyos que deban minorar la base o revisarse por concurrencia.
- Calificación como I+D o innovación tecnológica y, cuando proceda, certificado e IMV.
Pestaña persona y cotización
- Contrato y fecha de inicio, puesto, funciones y encaje en el régimen aplicable.
- Proyectos y tareas que acreditan la dedicación exclusiva.
- Registros de dedicación y evidencias de trabajo: entregables, pruebas, repositorios o informes.
- Variaciones cuando cambian las funciones o deja de cumplirse la exclusividad.
- Liquidaciones de cotización y conciliación con cualquier deducción o ayuda aplicada.
Cuándo interesa pedir un informe motivado vinculante
Para aplicar la deducción de forma ordinaria, el IMV es voluntario: la Ley dice que el contribuyente puede aportarlo. Su valor está en que vincula a la Administración tributaria sobre la calificación científico-tecnológica.
Interesa especialmente cuando la frontera entre I+D, innovación tecnológica y mejora rutinaria es discutible, el importe es elevado o quieres reforzar la seguridad antes de una comprobación.
Hay situaciones en las que deja de ser una simple recomendación. Para la monetización del artículo 39.2 necesitas un IMV o un acuerdo previo de valoración.
En bonificaciones, si la empresa aplica el incentivo a diez o más investigadores durante tres meses o más en un ejercicio, debe aportar a la Tesorería un IMV sobre la condición del personal investigador dentro de los seis meses siguientes al cierre del ejercicio.
El Ministerio explica que los informes motivados vinculantes aportan seguridad jurídica tanto en deducciones como en bonificaciones.
Árbol de decisión: deducción, bonificación o ambas
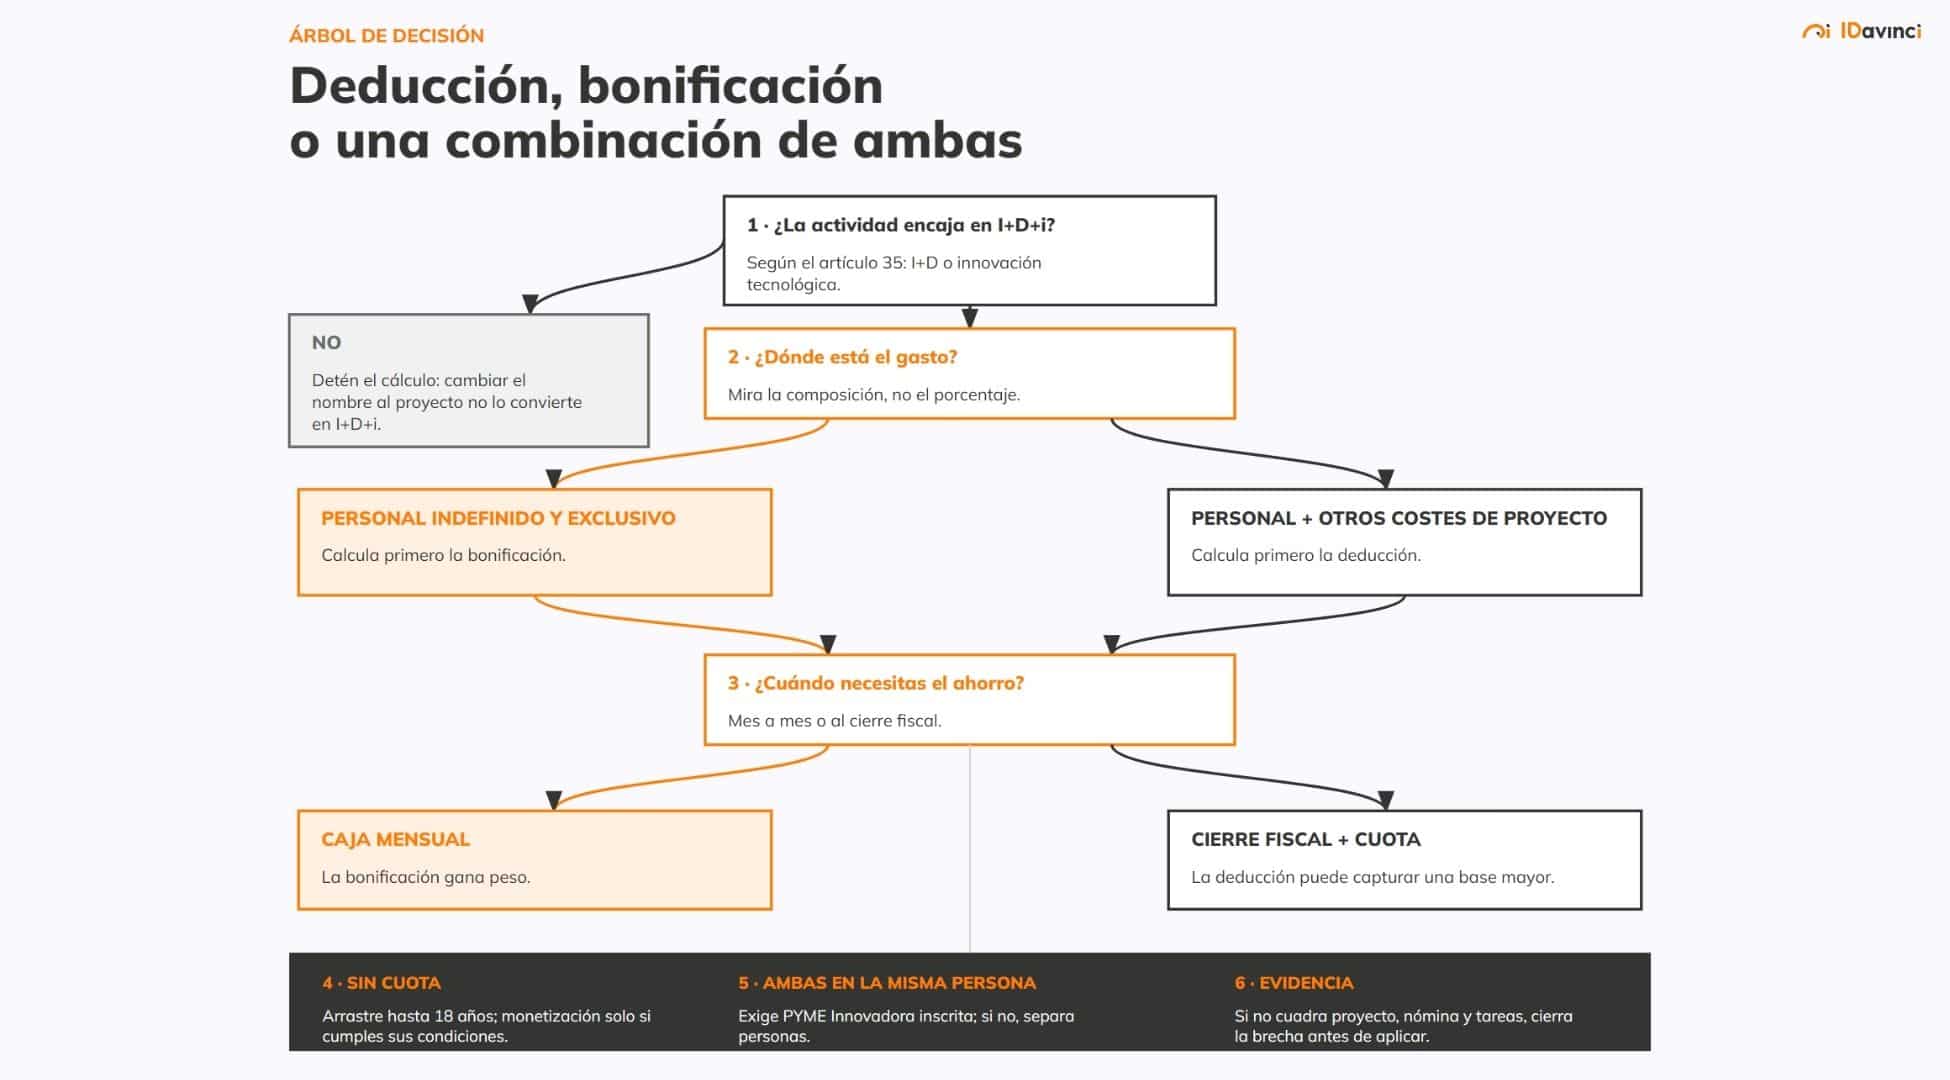
- ¿La actividad encaja técnicamente en el artículo 35? Si no, detén el cálculo. Cambiarle el nombre al proyecto no lo convierte en I+D+i.
- ¿El gasto está concentrado en personal indefinido y exclusivo? Si sí, calcula la bonificación. Si predominan otros costes elegibles, calcula primero la deducción.
- ¿Necesitas ahorro mensual? La bonificación gana peso. Si puedes esperar al cierre fiscal y tienes cuota, la deducción puede capturar una base mayor.
- ¿No tienes cuota suficiente? No descartes la deducción: valora el arrastre a 18 años y, si cumples los requisitos, la monetización con descuento del 20 %.
- ¿Quieres aplicar ambas sobre la misma persona? Comprueba que eres PYME Innovadora y figuras en el Registro. Sin esa condición, reparte los incentivos entre personas distintas.
- ¿La documentación aguanta el escenario elegido? Si la respuesta es dudosa, el siguiente paso no es aplicar: es cerrar la brecha de evidencia.
Seis errores que cambian el resultado
- Comparar porcentajes, no euros. El 40 % se aplica sobre una cuota; el 25 %, 42 % o 12 %, sobre otra base.
- Llamar I+D a cualquier mejora. La novedad comercial no basta si no existe novedad o avance tecnológico en los términos legales.
- Usar el 15 % como cajón de tareas generales. El margen admitido se limita a formación, docencia, divulgación o similares.
- Pensar que el IMV sustituye al sello. Aporta seguridad técnica, pero no habilita por sí solo la compatibilidad plena sobre una misma persona.
- Olvidar la fecha del contrato. El régimen aplicable puede cambiar antes de empezar cualquier cálculo.
- Decidir desde un solo departamento. Fiscalidad, nómina, proyectos y ayudas deben usar los mismos periodos, personas y costes.
El siguiente paso útil: comparar escenarios antes de elegir
La elección más rentable no siempre es la que genera la cifra más alta en una hoja de cálculo. También importa cuándo se materializa, qué compromisos activa y cuánto cuesta mantener una prueba consistente.
Por eso, el análisis debería hacerse por persona, proyecto y periodo, con tres resultados: ahorro estimado, calendario de caja y documentación pendiente.
En IDavinci podemos realizar un cálculo preliminar de escenarios dentro de nuestro servicio de bonificaciones y deducciones, revisar la compatibilidad y detectar qué evidencias faltan antes de activar el incentivo o cerrar el Impuesto sobre Sociedades.
¡Escríbenos!



 por


